Минфин готовит поправки, позволяющие учитывать расходы на защиту объектов и ликвидацию последствий атак беспилотников в налоговом учете
Минфин готовит поправки к налоговому законодательству, позволяющие учитывать расходы на защиту объектов и ликвидацию последствий атак беспилотников.
Законопроект охватывает широкий перечень отраслей и предусматривает введение норм осенью.
По словам замминистра финансов, новые правила могут распространяться на весь 2026 год, часть расходов может оставаться в региональных бюджетах.
Ранее министр финансов говорил, что затраты на защиту предприятий можно учитывать в себестоимость, чтобы снизить налогооблагаемую прибыль; отдельного фонда для таких целей не планировали.
Минфин пояснил, что потери и затраты на ликвидацию последствий атак могут учитываться как внереализационные расходы по прибыли.
Расходы бизнеса на защиту от беспилотников растут: в первом полугодии 2026 года расходы на закупку средств защиты достигли 441,3 млн рублей, что в 6,6 раза больше, чем за аналогичный период прошлого года.
Стоимость комплексной защиты крупных предприятий может достигать сотни миллионов рублей за объект, в зависимости от уровня защиты.
С конца августа вступил указ о временном управлении имуществом компаний при недостаточно эффективных мерах безопасности; под действие попадают отрасли ТЭК, промышленности, энергетики, связи, транспорта и другие критически важные объекты.
Управляющими могут стать Росимущество или иное государственное лицо; это вызывает риск потери фактического контроля над бизнесом.
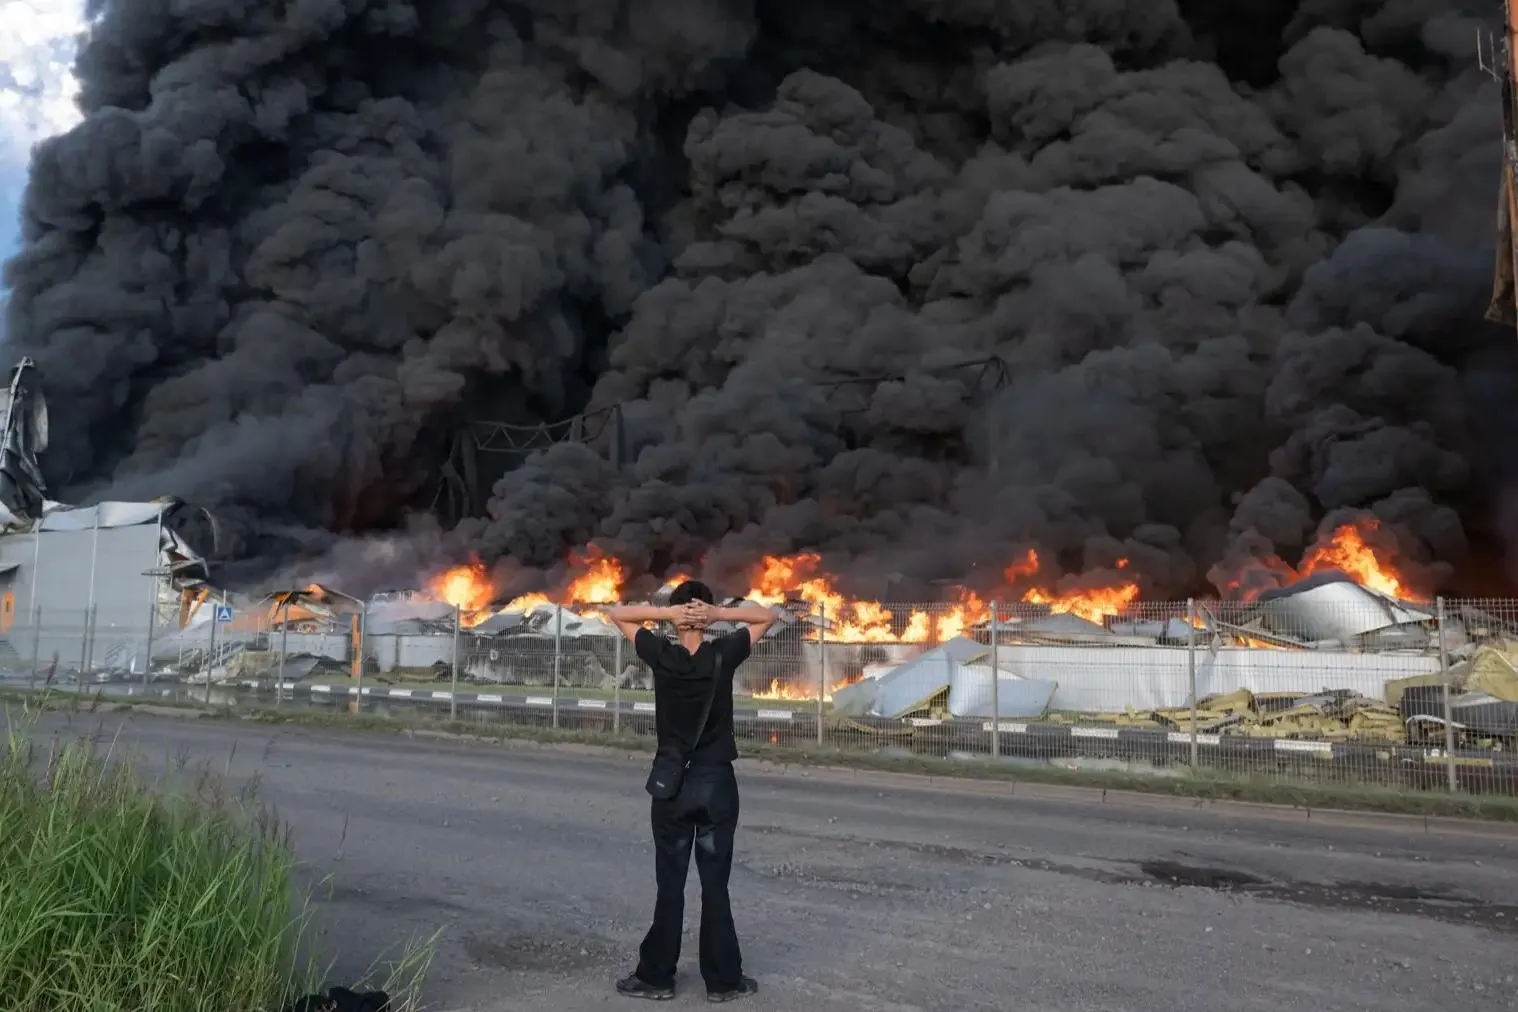
Рост атак отражается на расходах: объекты инфраструктуры подвергались атакам беспилотников, что привело к повреждениям складов и логистических центров.